이 글의 영어 원문: I Backtested Crypto Time-Series Momentum with Dynamic Volatility Targeting — Here’s What Happened
핵심 요약
- 거래대금 상위 20개 코인 가운데 최근 1주·4주 추세가 오르는 코인만 매주 골라 롱으로 들고, 아니면 현금으로 두는 암호화폐 추세추종(시계열 모멘텀, TSMOM) 전략을 백테스트했습니다.
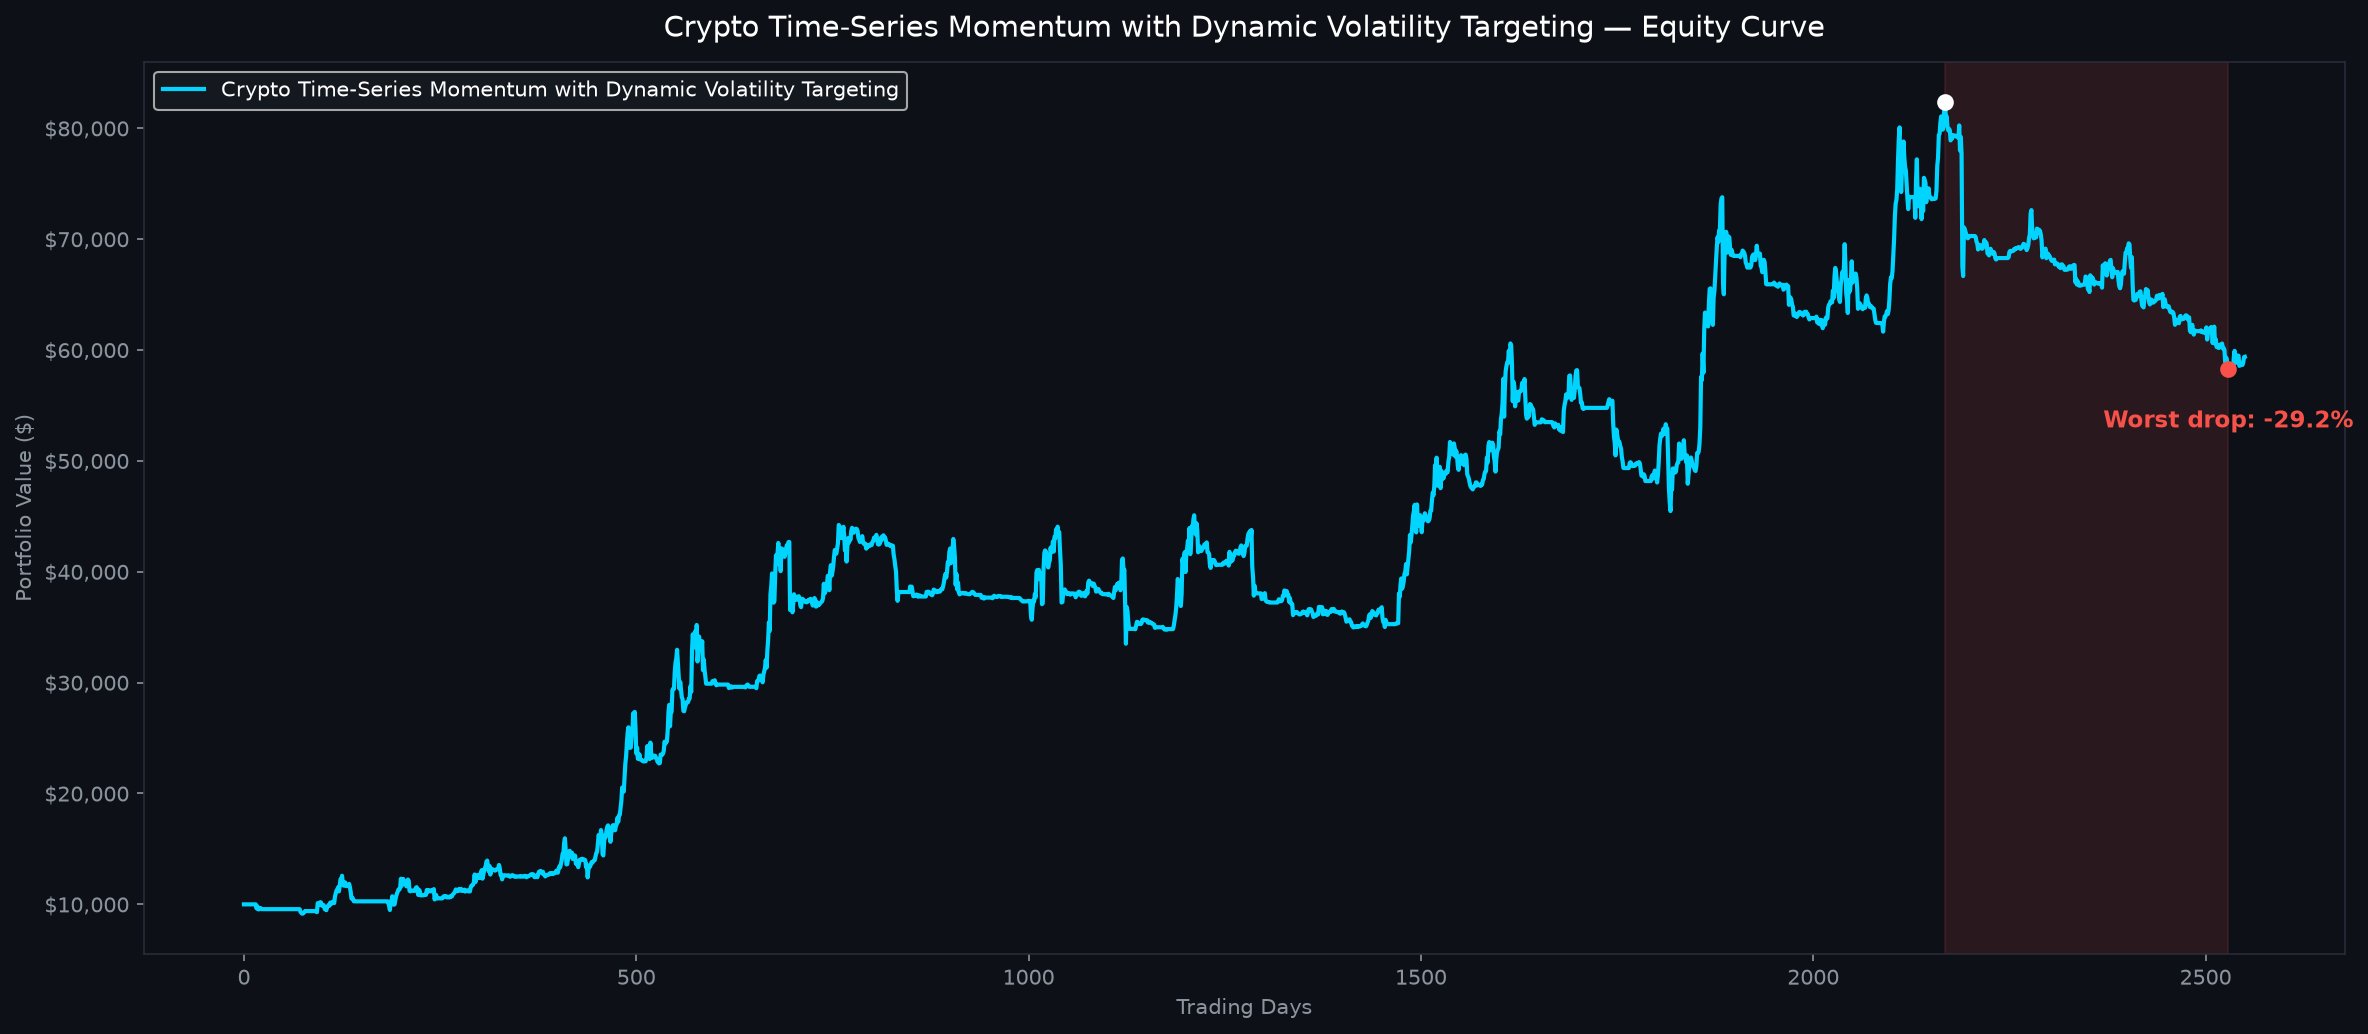
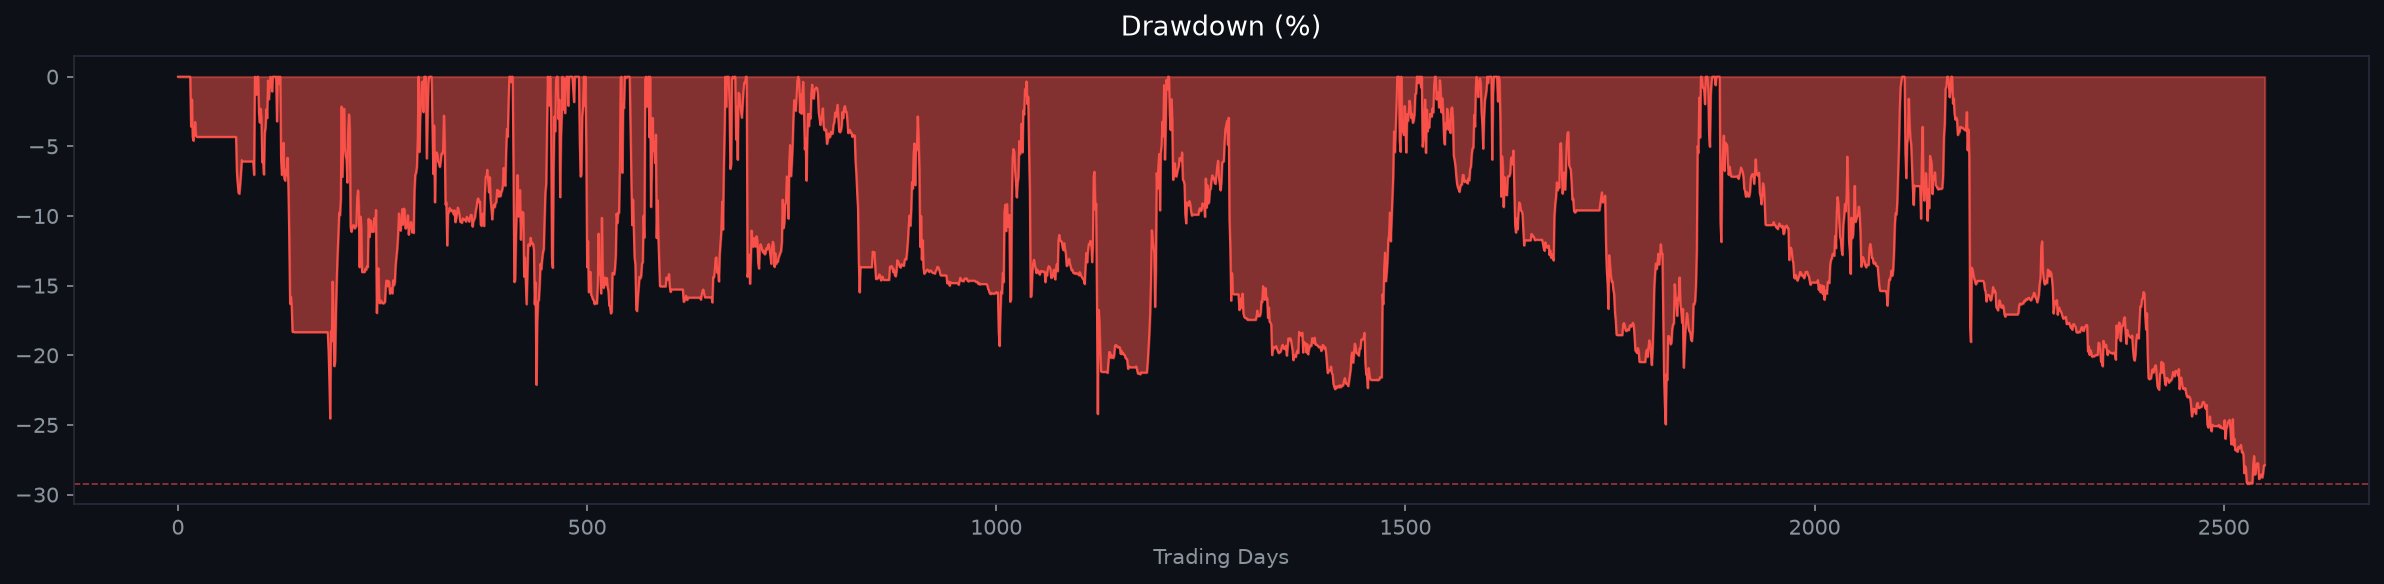
- 기간 2019-10-12 ~ 2026-10-05, 거래마다 비용 0.10%와 실제 과거 펀딩을 반영한 결과 연평균 복리수익률(CAGR)은 29.07%, 최대 낙폭(MDD)은 −29.23%였습니다.
- 같은 기간 비트코인 단순 보유는 연 39.84%였지만 최대 낙폭이 −76.63%였습니다. 이 전략은 수익률이 낮은 대신 낙폭을 줄이는 쪽입니다.
- 약점도 분명합니다. 표본 밖 구간(2022-12-31 ~ 2026-10-05)에서는 연 15.29%로 비트코인 보유(연 54.87%)에 수익률과 위험 조정 성과 모두 뒤졌고, 디플레이티드 샤프 비율이 신뢰 기준 0.95에 못 미쳐 결과가 운일 가능성을 배제할 수 없습니다.
- 실거래로 검증된 전략이 아닙니다. AI 리그 가상거래 기록은 아직 진행 중입니다.
검증한 전략
Yukun Liu와 Aleh Tsyvinski의 논문 「Risks and Returns of Cryptocurrency」(Review of Financial Studies, 2021)는 코인의 최근 1~4주 수익률이 이후 수익률을 예측한다는 시계열 모멘텀 현상을 보고했습니다. 이 전략은 그 아이디어를 다음 규칙으로 옮긴 것입니다.
- 종목군: 최근 30일 달러 거래대금이 가장 많은 USDT 마진 무기한선물 20개. 백테스트에서는 날짜마다 그 시점에 상장돼 있던 모든 무기한선물(이후 상장폐지된 종목 포함) 가운데서 골랐습니다.
- 신호: 일주일에 한 번, 코인마다 7일 수익률과 28일 수익률 두 가지로 추세를 판정합니다(양수면 +1, 아니면 −1). 두 값의 평균이 양수인 코인만 보유 후보가 됩니다.
- 비중: 후보 코인을 30일 변동성의 역수로 나눠 담고, 합계는 최대 1배로 제한합니다. 후보가 없으면 현금으로 둡니다. 레버리지와 공매도는 쓰지 않습니다.
모든 판단은 마감된 일봉 종가로 하고, 체결은 다음 날 시가로 가정합니다.
백테스트 환경
| 항목 | 내용 |
|---|---|
| 데이터 출처 | 바이낸스 USDT-M 무기한선물 일봉 공개 데이터(펀딩비 포함) |
| 기간 | 2019-10-12 ~ 2026-10-05 |
| 거래 비용 | 거래하는 쪽마다 거래 금액의 0.10%(수수료·스프레드·슬리피지를 합친 값) |
| 슬리피지 | 위 0.10%에 포함. 따로 분리한 값은 원천 자료에 명시 없음 |
| 펀딩비 | 실제 과거 펀딩을 매일 지급·수취한 것으로 계산 |
| 리밸런싱 | 주 1회(체결일 기준 ISO 주) |
| 벤치마크 | 같은 기간 비트코인 단순 보유 |
| 초기 자금 | 원천 자료에 명시 없음(아래 환산 금액은 1만 달러를 넣었다고 가정한 예시) |
| 체결 시점 가정 | 마감된 일봉 종가로 신호 계산, 다음 날 시가에 체결 |
| 포지션 관리 | 격리 마진, 매일 청산 여부 점검 |
결과
| 지표 | 전략 | 비트코인 단순 보유(같은 기간) |
|---|---|---|
| CAGR(연평균 복리수익률) | 29.07% | 39.84% |
| MDD(최대 낙폭) | −29.23% | −76.63% |
| CAGR ÷ |최대 낙폭| | 0.99 | 0.52 |
| 샤프지수 | 0.93 | 미산출 |
| 총수익률 | +493.9% | 미산출 |
| 1만 달러를 넣었다면 | 약 59,392달러 | 미산출 |
| 거래 수 | 미산출 | — |
| 승률 | 미산출 | — |
연도별 수익률은 다음과 같습니다. 2019년은 10월 12일부터, 2026년은 10월 5일까지의 일부 구간입니다. 8개 연도 가운데 5개 연도가 플러스였습니다.
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| −6.1% | +48.5% | +205.9% | −18.5% | +45.4% | +35.2% | +0.9% | −13.9% |
차트
아래 두 그림은 같은 백테스트에서 만든 자산 곡선과 낙폭(고점 대비 하락률) 곡선입니다. 그림 안의 축 이름은 영어로 표기돼 있습니다. 연도별 수익률은 위 표로 대신하며, 벤치마크를 겹쳐 그린 차트는 원천 자료에 없습니다.
실패 조건
이 전략이 어디서 약했는지, 어떤 검증을 통과하지 못했는지를 그대로 적습니다.
- 운일 가능성을 배제하지 못했습니다. 여러 백테스트 후보 중에서 고른 전략이라, 선택 편향을 보정한 디플레이티드 샤프 비율(DSR)로 다시 봤습니다. 리서치 팩 재실행(2026-10-06) 기준 0.615로 신뢰 기준 0.95에 못 미쳤습니다. 2026-10-07에 발행한 영문 글에는 같은 지표가 0.52로 적혀 있습니다. 어느 값이든 기준 미달이라는 결론은 같습니다.
- 최근 3년 남짓은 비트코인 보유에 뒤졌습니다. 표본 밖 구간(2022-12-31 ~ 2026-10-05)에서 전략은 연 15.29%, 최대 낙폭 −29.23%(위험 조정 0.52)였고, 비트코인 보유는 연 54.87%, 최대 낙폭 −52.98%(위험 조정 1.04)였습니다. 수익률과 위험 조정 성과 모두 열세입니다.
- 하락장에서도 손실은 났습니다. 2020년 2~3월 −18.34%(비트코인 −54.00%), 2022년 −23.95%(비트코인 −66.94%)였습니다.
- 시작 시점에 민감합니다. 2019년이 아니라 2020~2021년에 시작했다면, 나머지 기간의 연평균 수익률은 9.3%에서 31.2% 사이로 크게 달라졌습니다.
- 비교 기준을 나중에 정했습니다. 영문 원문은 “같은 최대 낙폭을 갖도록 비트코인 28%·현금 72%로 섞은 조합”(연 16.4%)과 비교했는데, 이 비교 기준은 앞선 선별 결과를 본 뒤에 확정돼 선택 편향을 배제할 수 없습니다.
- 횡보장과 급반등에 약합니다. 추세가 자주 뒤집히는 구간에서는 신호가 바뀔 때마다 거래 비용이 쌓이고, 급반등 구간에서는 현금으로 빠져 있어 상승을 놓칩니다.
- 실거래 종목군이 다릅니다. 백테스트는 상장했던 모든 무기한선물에서 골랐지만, 팩의 실행 코드는 유동성 높은 무기한선물 30개 고정 목록 안에서 고릅니다. 목록 밖 코인은 실제로는 고를 수 없습니다.
- 비용이 커지면 수익이 줄어듭니다. 거래 비용을 0.20%로 두 배 올리면 연평균 복리수익률은 26.60%, 최대 낙폭은 −30.57%가 됩니다.
재현 가능성
이 숫자는 리서치 팩에 든 백테스트 소스를 고치지 않고 그대로 돌린 결과입니다. 소스는 Python 표준 라이브러리만 쓰며, 실행하면 바이낸스 공개 데이터를 직접 내려받습니다. 데이터 누출을 막기 위해 신호는 거래일 이전에 마감된 봉으로만 계산하고, 종목군은 날짜별 시점 기준(상장폐지 종목 포함)으로 골라 생존자 편향을 줄였습니다. 최근 날짜가 더해지면 다시 돌릴 때 숫자가 조금씩 달라질 수 있습니다. 검증 방법 전반은 AvalonQuant 백테스트 방법론에 정리돼 있습니다.
결론
장점. 비트코인을 그냥 들고 있을 때 −76.63%까지 빠졌던 기간에 최대 낙폭을 −29.23%로 묶었고, 2020년과 2022년 하락장에서도 손실이 비트코인의 절반 이하였습니다. 규칙이 단순하고 레버리지를 쓰지 않습니다.
단점. 전체 기간 수익률은 비트코인 보유보다 낮았고, 최근 표본 밖 구간에서는 차이가 더 벌어졌습니다. 디플레이티드 샤프 비율이 기준에 못 미쳐 백테스트 성과가 운일 수 있으며, 실거래 검증도 없습니다. 이 결과는 “낙폭을 줄이는 대신 상승장 수익 일부를 포기하는 전략이 과거에 이렇게 움직였다”는 연구 자료로 읽어야 합니다.
같은 전략의 영문 글: 영문 원문 보기
면책
이 글은 과거 데이터에 대한 백테스트(가상 시뮬레이션) 결과를 설명하는 교육용 연구 자료이며 투자 권유가 아닙니다. 실제 거래 결과가 아니고 미래 수익을 보장하지 않습니다. 무기한선물은 거래소 위험·펀딩비·청산 위험이 있습니다. 투자 판단과 손실 책임은 본인에게 있습니다. 자세한 내용은 위험 고지를 확인하세요.
이 게시물은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
AvalonQuant는 주식, ETF, 암호화폐 전략을 실제 데이터를 바탕으로 검증하는 독립적인 퀀트 연구 플랫폼입니다. 전략의 수익뿐 아니라 손실, 위험, 백테스트의 한계와 재현 방법까지 공개합니다.